
पीएम विद्यालक्ष्मी योजना: एजुकेशन लोन, पात्रता और ब्याज सहायता
मान्यता प्राप्त उच्च शिक्षण संस्थान में मेरिट से प्रवेश लेने वाले छात्रों के लिए बिना गारंटी शिक्षा ऋण और शर्तों के साथ ब्याज सहायता।
पात्रता: मेरिट आधारित प्रवेश प्राप्त छात्र, संस्थान आधिकारिक QHEI सूची में हो; अन्य शर्तें लागू।
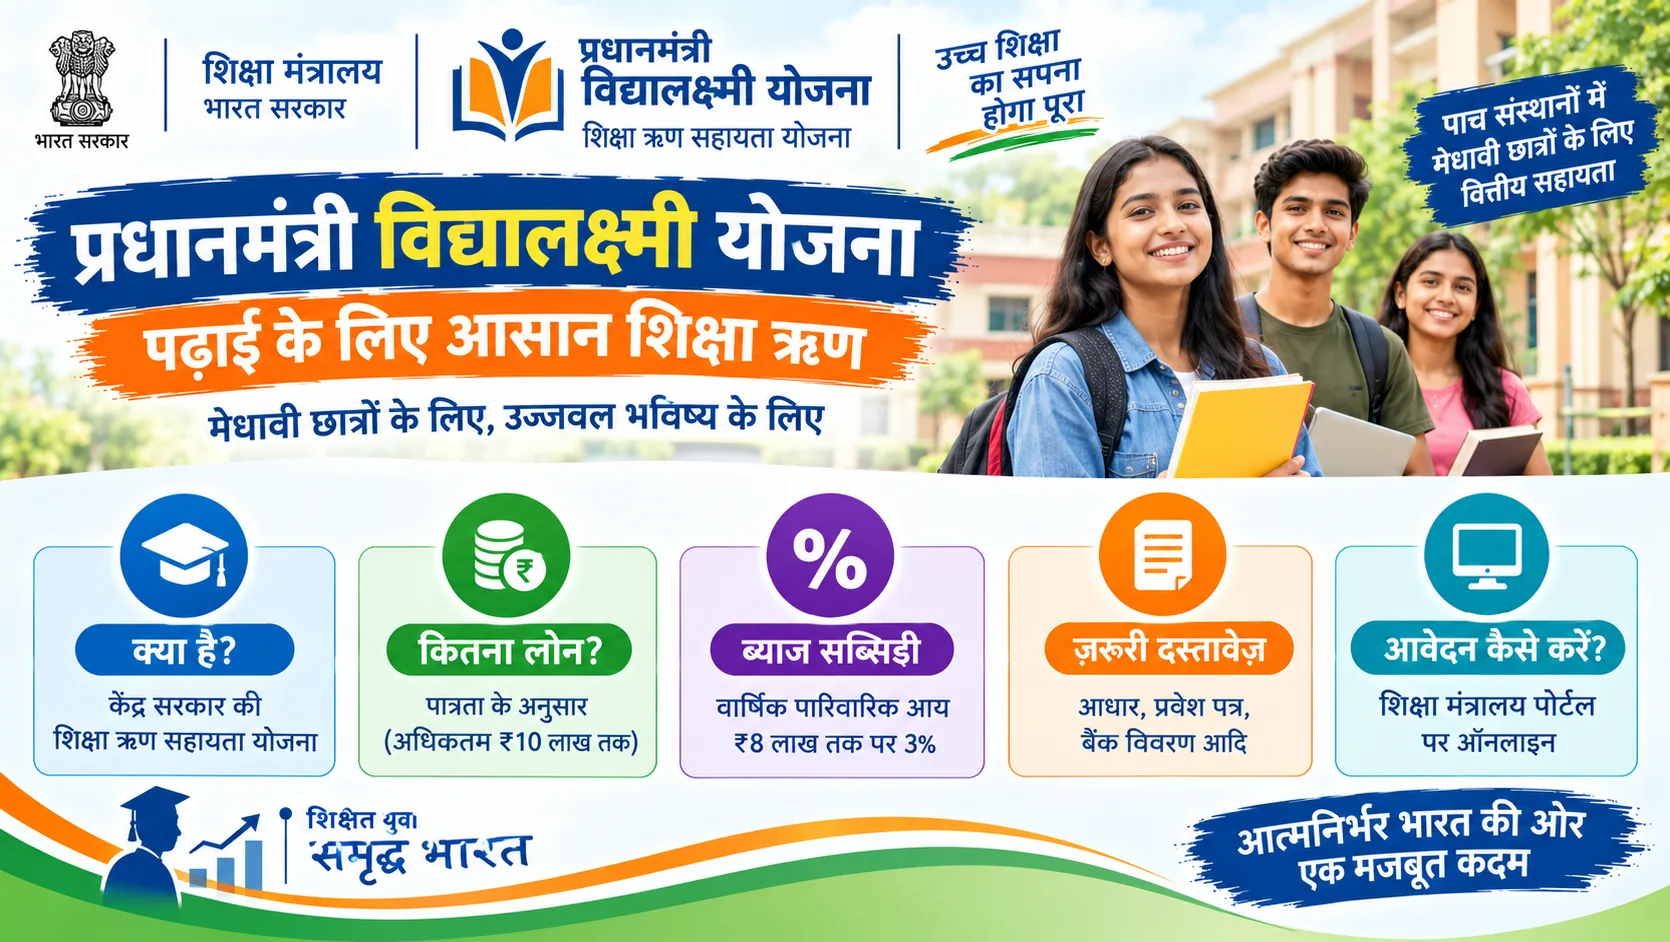
योजना का परिचय
प्रधानमंत्री विद्यालक्ष्मी केंद्र सरकार की शिक्षा ऋण सहायता योजना है, जिसे नवंबर 2024 में मंजूरी मिली। इसका उद्देश्य उन छात्रों को वित्तीय सहायता उपलब्ध कराना है जिन्हें पात्र क्वालिटी हायर एजुकेशन इंस्टीट्यूशन (QHEI) में मेरिट-आधारित प्रवेश मिला है। योजना का मतलब सभी कॉलेजों में बिना शर्त मुफ्त शिक्षा या सभी छात्रों को नकद अनुदान नहीं है। वित्तीय सहायता बैंक के शिक्षा ऋण के रूप में मिलती है और ब्याज सबवेंशन का लाभ अलग पात्रता के अनुसार निर्धारित होता है।
किसे शिक्षा ऋण मिल सकता है?
सबसे महत्वपूर्ण शर्त है कि छात्र को सरकार की पात्र QHEI सूची में शामिल संस्थान में मेरिट के आधार पर प्रवेश मिला हो। जिस विश्वविद्यालय या संबद्ध कॉलेज में प्रवेश हुआ है, उसका वर्तमान संस्थान-कोड और पात्रता दर्जा भी जांचना चाहिए। 2026 में शिक्षा मंत्रालय ने कुछ संबद्ध संस्थानों की पात्रता पर स्पष्टीकरण जारी किया था, इसलिए पुराने कॉलेज नाम या वेबसाइट की सूची के आधार पर निर्णय न लें। सभी उच्च शिक्षा संस्थान स्वतः योजना के अंतर्गत नहीं आते।
लोन और ब्याज सबवेंशन अलग लाभ हैं
पात्र QHEI में मेरिट-आधारित प्रवेश वाले छात्रों के लिए विशेष एजुकेशन लोन प्रोडक्ट में जमानत और गारंटर की आवश्यकता नहीं होने का प्रावधान है। इसकी राशि वास्तविक शिक्षा खर्च और बैंक मूल्यांकन पर निर्भर करती है; “हर छात्र को ₹10 लाख मिलते हैं” कहना गलत है। वार्षिक पारिवारिक आय ₹8 लाख तक वाले छात्रों के लिए ₹10 लाख तक के शिक्षा ऋण पर 3% ब्याज सबवेंशन उपलब्ध हो सकता है, बशर्ते योजना की अतिरिक्त शर्तें पूरी हों। पात्र ब्याज-सहायता लाभार्थियों की वार्षिक सीमा भी है।
आय सीमा को ठीक से समझें
₹8 लाख की पारिवारिक आय सीमा विशेष रूप से 3% ब्याज सबवेंशन का मानदंड है। इसे सभी पात्र छात्रों के मूल collateral-free loan की सार्वभौमिक आय सीमा समझना गलत होगा। कुछ कम आय वाले छात्रों को अन्य केंद्र योजनाओं से अलग ब्याज सहायता मिल सकती है; लाभों का दोहरा दावा और अन्य सहायता का समन्वय आधिकारिक दिशा-निर्देश से जांचें। छात्र और अभिभावक बैंक से लिखित रूप में यह पूछें कि किस योजना के अंतर्गत ब्याज लाभ लागू हो रहा है।
दस्तावेज और संस्थान सत्यापन
आम तौर पर पहचान, प्रवेश-पत्र, संस्थान विवरण, शैक्षणिक रिकॉर्ड, फीस-समय-सारणी, आय-संबंधी दस्तावेज, बैंक द्वारा मांगे गए कागजात और छात्र/सह-आवेदक की वित्तीय जानकारी तैयार रखनी चाहिए। यह एक मार्गदर्शक सूची है, सभी बैंकों के लिए अंतिम चेकलिस्ट नहीं। छात्र प्रवेश का प्रकार, कोर्स की अवधि और संस्थान का पात्रता दर्जा पहले सत्यापित करे। निजी एजेंट को पैसा देकर “गारंटी वाला लोन” लेने का वादा स्वीकार न करें।
आवेदन कैसे करें?
पहले शिक्षा मंत्रालय के आधिकारिक पेज से नवीनतम दिशानिर्देश और पात्र संस्थानों की सूची देखें। उसके बाद योजना के अधिकृत ऑनलाइन पोर्टल पर पंजीकरण कर छात्र, संस्थान, कोर्स और फीस विवरण भरें। आवश्यक दस्तावेज अपलोड करें, उपलब्ध बैंक-लोन विकल्प देखें और आवेदन संख्या सुरक्षित रखें। बैंक की क्रेडिट प्रक्रिया, संस्थान/प्रवेश पुष्टि तथा दस्तावेज सत्यापन के बाद स्वीकृति का निर्णय होता है। आवेदन भेजने भर से लोन या ब्याज सबवेंशन की स्वीकृति निश्चित नहीं होती।
स्वीकृति से पहले क्या जांचें?
बैंक से ब्याज दर, मोरेटोरियम, पुनर्भुगतान अवधि, प्रोसेसिंग चार्ज, बीमा, सबवेंशन क्रेडिट की शर्तें और अस्वीकृति की संभावित वजह लिखित में समझें। “बिना गारंटर” और “बिना ब्याज” को एक न मानें: योजना में लोन पर ब्याज लग सकता है, जबकि पात्र छात्रों के लिए नियमानुसार 3% की सहायता होती है। ताजा QHEI सूची, चालू आवेदन स्थिति और बैंक नियम अलग-अलग तिथियों पर बदल सकते हैं।
अक्सर पूछे जाने वाले सवाल
प्रश्न: क्या यह स्कॉलरशिप है?
उत्तर: मूल रूप से शिक्षा ऋण सहायता योजना है; ब्याज सबवेंशन अलग लाभ है।
प्रश्न: ₹8 लाख आय सीमा किस पर लागू है?
उत्तर: 3% ब्याज सहायता के लिए प्रमुख शर्त है।
प्रश्न: क्या हर कॉलेज पात्र है?
उत्तर: नहीं, पात्र QHEI की आधिकारिक सूची देखें।
प्रश्न: क्या लोन ऑटो-अप्रूव होगा?
उत्तर: नहीं, बैंक प्रक्रिया और पात्रता जांच आवश्यक है।
इन सरकारी योजनाओं की जानकारी भी देखें
अंतिम और सही जानकारी के लिए हमेशा आधिकारिक वेबसाइट देखें।
आधिकारिक वेबसाइट देखें: www.education.gov.in ↗अंतिम अपडेट: 18 Oct 2026