
पीएम स्वनिधि योजना 2.0 (PM SVANidhi)
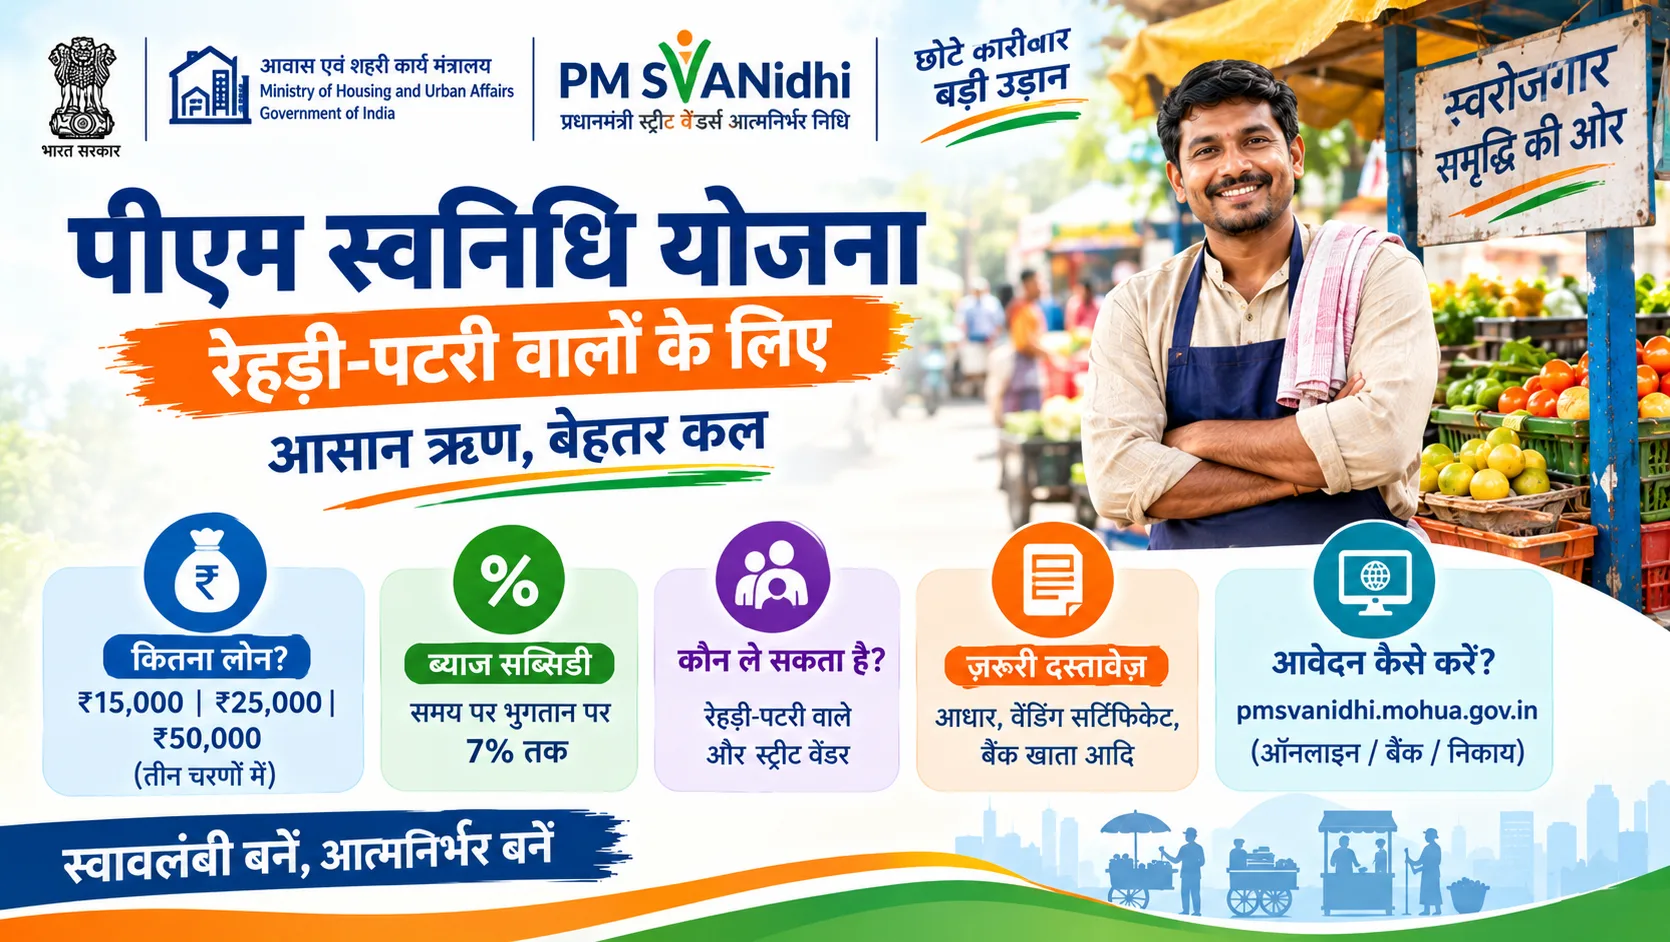
पीएम स्वनिधि में पात्र रेहड़ी-पटरी विक्रेताओं को ₹15,000 से ₹50,000 तक चरणबद्ध लोन मिलता है।
पात्रता: शहरी क्षेत्रों के पात्र स्ट्रीट वेंडर, स्थानीय निकाय के सत्यापन के अनुसार।
पीएम स्वनिधि योजना (PM SVANidhi) क्या है?
प्रधानमंत्री स्ट्रीट वेंडर्स आत्मनिर्भर निधि (PM Street Vendor's AtmaNirbhar Nidhi या PM SVANidhi) भारत सरकार की एक ऋण सहायता योजना है। इसे 1 जून 2020 को रेहड़ी-पटरी पर सामान बेचने वाले और अन्य पात्र स्ट्रीट वेंडर्स को कार्यशील पूंजी के लिए औपचारिक ऋण उपलब्ध कराने के उद्देश्य से शुरू किया गया था।
इस योजना का संचालन आवासन और शहरी कार्य मंत्रालय तथा वित्तीय संस्थानों और स्थानीय निकायों के सहयोग से किया जाता है। इसमें पात्र विक्रेताओं को बिना संपत्ति गिरवी रखे छोटा व्यवसाय ऋण मिल सकता है।
2025 में योजना का पुनर्गठन किया गया। पहली ऋण सीमा ₹15,000, दूसरी ₹25,000 और तीसरी ₹50,000 तक कर दी गई। ऋण देने की अवधि 31 मार्च 2030 तक बढ़ाई गई है।
यह मुफ्त पैसा या सरकारी अनुदान नहीं है। लिया गया ऋण निर्धारित अवधि और ब्याज संबंधी शर्तों के अनुसार चुकाना होता है।
PM SVANidhi 2.0 में कितना लोन मिलता है?
योजना के तहत स्ट्रीट वेंडर्स को तीन चरणों में कार्यशील पूंजी ऋण उपलब्ध कराया जाता है। अगली ऋण श्रेणी के लिए पिछली ऋण राशि के सफल पुनर्भुगतान और ऋणदाता की पात्रता जांच जैसी शर्तें लागू होती हैं।
| ऋण चरणअधिकतम लोननिर्धारित पुनर्भुगतान अवधि | ||
| पहला चरण | ₹15,000 | 12 महीने |
| दूसरा चरण | ₹25,000 | 18 महीने |
| तीसरा चरण | ₹50,000 | 36 महीने |
पहला ऋण सफलतापूर्वक चुकाने के बाद पात्र विक्रेता दूसरे चरण के लिए आवेदन कर सकता है। दूसरे चरण का सफल भुगतान तीसरे चरण की पात्रता में महत्वपूर्ण होता है। हर चरण की वास्तविक स्वीकृत राशि ऋणदाता की जांच पर निर्भर करती है।
पीएम स्वनिधि योजना के मुख्य लाभ
- पात्र स्ट्रीट वेंडर्स के लिए कार्यशील पूंजी ऋण।
- तीन चरणों में ₹15,000, ₹25,000 और ₹50,000 तक ऋण की सुविधा।
- योजना के अनुसार बिना संपत्ति गिरवी रखे ऋण।
- समय पर भुगतान और निर्धारित नियमों के तहत ब्याज सब्सिडी।
- पात्र डिजिटल लेनदेन पर कैशबैक प्रोत्साहन।
- दूसरी ऋण किस्त सफलतापूर्वक चुकाने वाले पात्र लाभार्थियों के लिए UPI-linked RuPay Credit Card की सुविधा।
- वित्तीय साक्षरता, डिजिटल भुगतान और सरकारी कल्याणकारी योजनाओं से जुड़ाव में सहायता।
लोन की स्वीकृति, ब्याज दर, कैशबैक और कार्ड सुविधा संबंधित नियम तथा पात्रता पूरी करने पर ही उपलब्ध होती है।
PM SVANidhi Yojana की पात्रता क्या है?
योजना उन पात्र व्यक्तियों के लिए है जो सड़क, फुटपाथ, बाजार या अन्य सार्वजनिक स्थानों पर सामान अथवा सेवाएं बेचकर आजीविका कमाते हैं।
उदाहरण के लिए:
- सब्जी और फल बेचने वाले विक्रेता।
- ठेला या रेहड़ी पर खाद्य सामग्री बेचने वाले लोग।
- कपड़े, छोटे घरेलू सामान या दैनिक उपयोग की चीजें बेचने वाले।
- सड़क किनारे सेवाएं देने वाले पात्र मोची, नाई और अन्य विक्रेता।
- चलते-फिरते या अस्थायी स्थान से कारोबार करने वाले पात्र स्ट्रीट वेंडर।
वास्तविक पात्रता स्थानीय शहरी निकाय, संबंधित सर्वेक्षण, विक्रेता पहचान या निर्धारित सत्यापन प्रक्रिया के आधार पर तय होती है। सिर्फ ठेला लगाने से लोन अपने आप स्वीकृत नहीं होता।
पुनर्गठित योजना में निर्धारित प्रक्रिया के अनुसार सेंसेस टाउन, शहरी समूह और शहरों के आसपास के क्षेत्रों तक कवरेज चरणबद्ध तरीके से बढ़ाया जा रहा है। इसलिए संबंधित क्षेत्र की वर्तमान उपलब्धता स्थानीय निकाय से जांचें।
स्ट्रीट वेंडर की पहचान कैसे होती है?
योजना में पात्र विक्रेता की पहचान के लिए स्थानीय शहरी निकाय (Urban Local Body या ULB) की महत्वपूर्ण भूमिका है। कुछ मामलों में Certificate of Vending (CoV), पहचान पत्र या Letter of Recommendation (LoR) जैसे दस्तावेज उपयोगी हो सकते हैं।
यदि आपके पास पहले से विक्रेता प्रमाणपत्र नहीं है, तो आवेदन से पहले संबंधित नगर निगम, नगर पालिका या स्थानीय निकाय से वर्तमान सत्यापन प्रक्रिया पूछें।
अलग-अलग क्षेत्रों में पहचान संबंधी दस्तावेज और आवेदन की प्रक्रिया अलग हो सकती है।
PM SVANidhi में ब्याज सब्सिडी और कैशबैक
योजना में पात्र ऋणधारकों के लिए निर्धारित शर्तों पर ब्याज सब्सिडी उपलब्ध है। इसका लाभ समय पर पुनर्भुगतान और लागू सरकारी नियमों पर निर्भर करता है।
डिजिटल भुगतान को बढ़ावा देने के लिए पात्र खुदरा तथा थोक लेनदेन पर कैशबैक प्रोत्साहन भी उपलब्ध हैं। पुनर्गठित योजना में डिजिटल लेनदेन के लिए कुल अधिकतम ₹1,600 तक कैशबैक की व्यवस्था की गई है, जो संबंधित लेनदेन और अवधि संबंधी शर्तों पर निर्भर करती है।
ध्यान दें: यह ₹1,600 हर लाभार्थी को एकमुश्त नकद सहायता नहीं है। इसके लिए निर्धारित डिजिटल भुगतान शर्तें पूरी करनी होती हैं।
UPI-linked RuPay Credit Card किसे मिल सकता है?
पुनर्गठित PM SVANidhi योजना में दूसरी ऋण किस्त सफलतापूर्वक चुकाने वाले पात्र स्ट्रीट वेंडर्स को UPI-linked RuPay Credit Card के लिए विचार किया जा सकता है।
इस कार्ड के तहत अधिकतम ₹30,000 तक की क्रेडिट सीमा उपलब्ध हो सकती है। वास्तविक कार्ड जारी होना, क्रेडिट सीमा, उपयोग और भुगतान शर्तें संबंधित वित्तीय संस्था के मूल्यांकन पर निर्भर करती हैं।
क्रेडिट कार्ड को मुफ्त अनुदान या बिना चुकाए उपयोग करने योग्य राशि नहीं समझें।
पीएम स्वनिधि लोन के लिए जरूरी दस्तावेज
आवेदन के दौरान आवश्यक दस्तावेज स्थानीय निकाय और ऋणदाता के अनुसार बदल सकते हैं। सामान्यतः निम्न जानकारी काम आती है:
- आधार या अन्य स्वीकार्य पहचान प्रमाण।
- मोबाइल नंबर और वर्तमान संपर्क विवरण।
- बैंक खाते का विवरण।
- Certificate of Vending, विक्रेता पहचान पत्र या लागू Letter of Recommendation।
- विक्रय गतिविधि और स्थान से संबंधित मांगी गई जानकारी।
- अगले ऋण चरण के लिए पिछले ऋण के पुनर्भुगतान का रिकॉर्ड।
- ऋणदाता द्वारा मांगे गए अन्य KYC दस्तावेज।
आवेदन से पहले अधिकृत पोर्टल या नगर निकाय की वर्तमान दस्तावेज सूची जांचें।
PM SVANidhi Loan के लिए ऑनलाइन आवेदन कैसे करें?
योजना के लिए आधिकारिक PM SVANidhi पोर्टल और स्थानीय शहरी निकायों के माध्यम से संबंधित सेवाएं उपलब्ध कराई जाती हैं।
- आधिकारिक PM SVANidhi वेबसाइट खोलें।
- वर्तमान आवेदन या संबंधित स्ट्रीट वेंडर सुविधा की जानकारी देखें।
- अपनी विक्रेता पहचान तथा पात्रता संबंधी दस्तावेज तैयार रखें।
- पोर्टल पर उपलब्ध प्रक्रिया या स्थानीय निकाय के माध्यम से आवेदन शुरू करें।
- व्यक्तिगत, व्यवसाय और बैंक से जुड़ी मांगी गई जानकारी दर्ज करें।
- आवश्यक दस्तावेज और सत्यापन संबंधी प्रक्रिया पूरी करें।
- आवेदन की प्राप्ति या संदर्भ संख्या सुरक्षित रखें।
- ऋणदाता के निर्णय और आगे के निर्देशों की प्रतीक्षा करें।
यदि ऑनलाइन आवेदन उपलब्ध नहीं हो रहा या दस्तावेज सत्यापन में समस्या है, तो स्थानीय निकाय या योजना से जुड़े अधिकृत सहायता केंद्र से संपर्क करें।
आवेदन जमा करना ऋण की गारंटी नहीं है। अंतिम स्वीकृति संबंधित ऋणदाता की जांच पर निर्भर करती है।
पीएम स्वनिधि आवेदन का स्टेटस कैसे देखें?
जिस अधिकृत माध्यम से आवेदन जमा किया गया है, उसकी वर्तमान ट्रैकिंग सुविधा से स्थिति देखी जा सकती है। कुछ मामलों में संबंधित ऋणदाता या नगर निकाय से संपर्क करना पड़ सकता है।
आवेदन संख्या और पंजीकृत मोबाइल नंबर सुरक्षित रखें। किसी अनजान व्यक्ति को OTP या बैंक की गोपनीय जानकारी न दें।
PM SVANidhi और Mudra Loan में क्या अंतर है?
PM SVANidhi मुख्य रूप से पात्र स्ट्रीट वेंडर्स की कार्यशील पूंजी जरूरतों के लिए बनाया गया है। इसमें छोटे ऋण तीन चरणों में उपलब्ध होते हैं।
प्रधानमंत्री मुद्रा योजना का दायरा व्यापक है और वह अन्य पात्र सूक्ष्म उद्यमों को भी व्यवसाय ऋण उपलब्ध कराती है। दोनों योजनाओं की ऋण सीमा, पात्रता और प्रक्रियाएं अलग हैं।
व्यापक सूक्ष्म व्यवसाय ऋण की जानकारी के लिए हमारी प्रधानमंत्री मुद्रा योजना गाइड भी पढ़ सकते हैं।
PM SVANidhi से जुड़े अक्सर पूछे जाने वाले सवाल
1. PM SVANidhi में पहली बार कितना लोन मिलता है?
पुनर्गठित योजना में पहला कार्यशील पूंजी ऋण ₹15,000 तक है। वास्तविक स्वीकृति पात्रता और ऋणदाता की जांच पर निर्भर करती है।
2. क्या ₹50,000 लोन पहली बार मिल सकता है?
नहीं। ₹50,000 तीसरे ऋण चरण की अधिकतम सीमा है। इसके लिए पहले के ऋण सफलतापूर्वक चुकाने जैसी शर्तें लागू हैं।
3. क्या बिना दुकान के स्ट्रीट वेंडर आवेदन कर सकते हैं?
योजना रेहड़ी, ठेला और अन्य पात्र स्ट्रीट वेंडिंग गतिविधियों के लिए है। स्थायी दुकान होना अपने आप अनिवार्य शर्त नहीं है, लेकिन स्थानीय सत्यापन जरूरी है।
4. क्या इस लोन के लिए जमीन या घर गिरवी रखना पड़ता है?
PM SVANidhi के तहत निर्धारित ऋण collateral-free हैं। फिर भी ऋणदाता पात्रता और KYC जांच कर सकता है।
5. क्या PM SVANidhi में ब्याज लगता है?
हां। यह ऋण योजना है। पात्र लाभार्थियों को लागू नियमों के अनुसार ब्याज सब्सिडी मिल सकती है, लेकिन इसे ब्याज-मुक्त मुफ्त धन नहीं समझना चाहिए।
6. क्या महिलाओं को PM SVANidhi लोन मिल सकता है?
हां। पात्र महिला स्ट्रीट वेंडर भी संबंधित सत्यापन और ऋण शर्तें पूरी करके आवेदन कर सकती हैं।
7. PM SVANidhi 2.0 कब तक चलेगी?
सरकार ने पुनर्गठित योजना के तहत ऋण देने की अवधि 31 मार्च 2030 तक बढ़ाई है।
8. क्या सभी स्ट्रीट वेंडर्स को RuPay Credit Card मिलता है?
नहीं। यह पात्रता आधारित सुविधा है, जो दूसरी ऋण किस्त सफलतापूर्वक चुकाने और संबंधित वित्तीय संस्था की शर्तें पूरी करने पर उपलब्ध हो सकती है।
आधिकारिक वेबसाइट और सहायता
- PM SVANidhi Official Portal: pmsvanidhi.mohua.gov.in
- आवासन और शहरी कार्य मंत्रालय: mohua.gov.in
- सरकारी योजना अपडेट: 2025 पुनर्गठन और ऋण सीमा विवरण
- स्थानीय सहायता: संबंधित नगर निगम, नगर पालिका या अन्य शहरी स्थानीय निकाय।
महत्वपूर्ण सूचना: e-Sarkari Yojna एक स्वतंत्र सूचनात्मक वेबसाइट है और भारत सरकार या किसी बैंक का आधिकारिक आवेदन पोर्टल नहीं है। लोन की स्वीकृति, ब्याज दर, सब्सिडी और पात्रता की पुष्टि हमेशा अधिकृत सरकारी स्रोत और ऋणदाता से करें।
अंतिम और सही जानकारी के लिए हमेशा आधिकारिक वेबसाइट देखें।
आधिकारिक वेबसाइट देखें: pmsvanidhi.mohua.gov.in ↗अंतिम अपडेट: 18 Oct 2026