
PM SVANidhi 2026: UPI RuPay क्रेडिट कार्ड किसे मिलेगा?
PM SVANidhi के तहत 2026 में UPI-linked RuPay कार्ड, बढ़ी हुई लोन किस्तें और डिजिटल कैशबैक की शर्तें जानें।
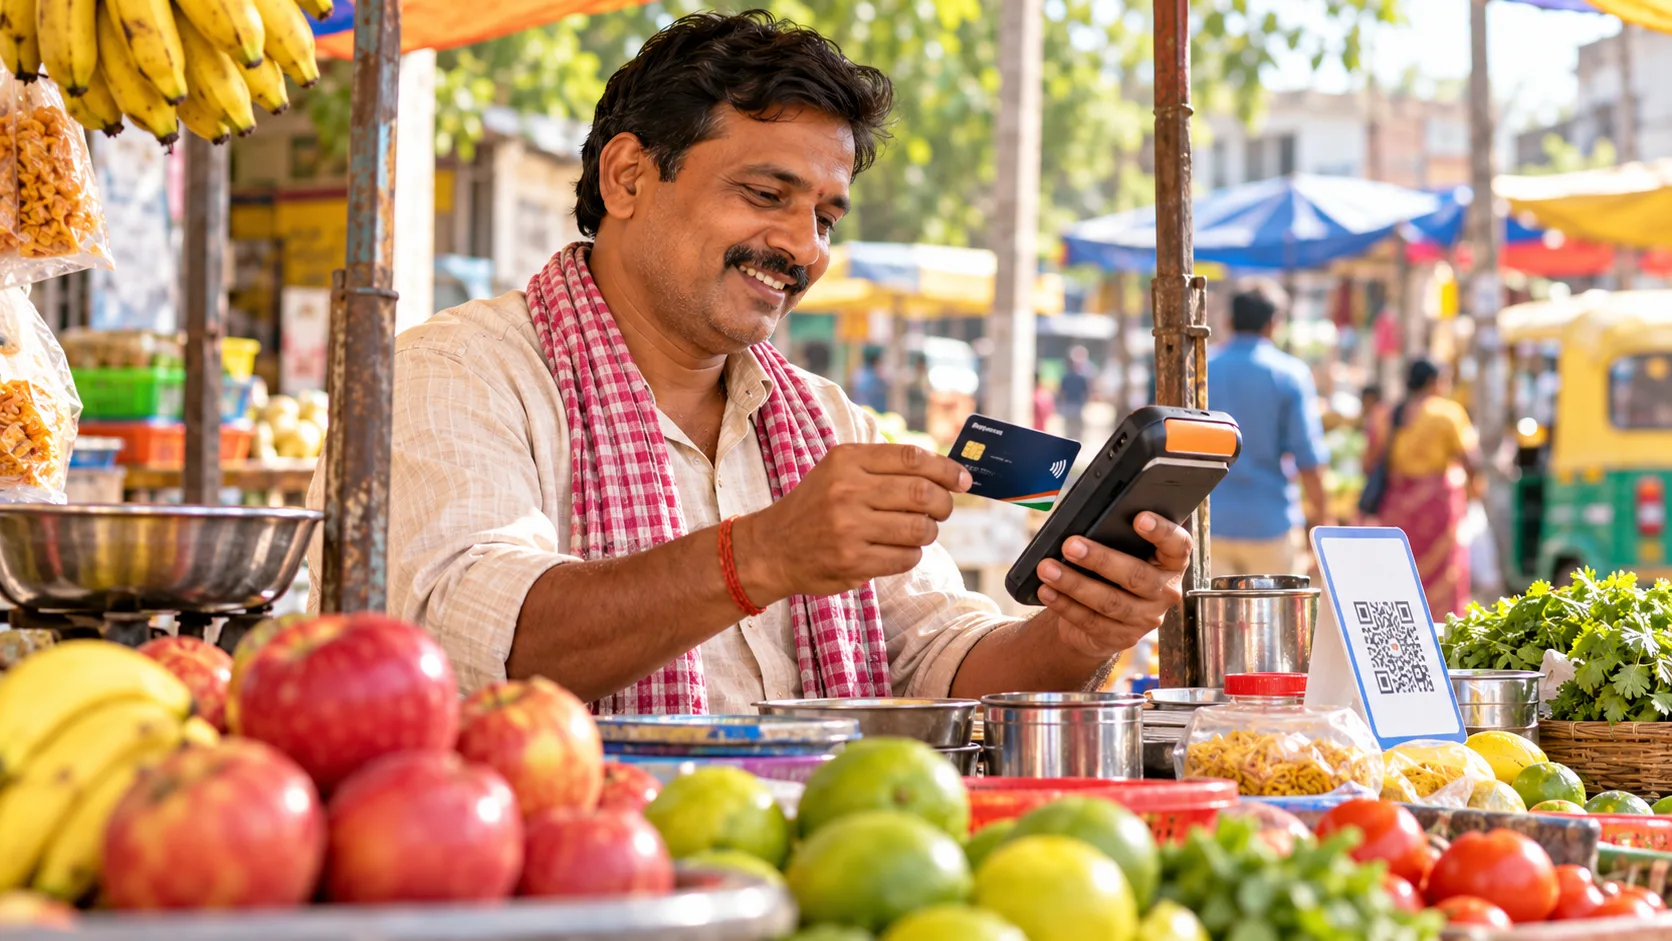
PM SVANidhi RuPay क्रेडिट कार्ड क्या है और किसे मिलेगा?
अगर आप सड़क किनारे ठेला लगाते हैं, रेहड़ी चलाते हैं या फेरी लगाकर सामान बेचते हैं, तो PM SVANidhi योजना के नए RuPay क्रेडिट कार्ड के बारे में जानना आपके काम आ सकता है। इस कार्ड की मदद से पात्र स्ट्रीट वेंडर अपनी जरूरत के अनुसार एक निर्धारित क्रेडिट सीमा के भीतर भुगतान कर सकते हैं। लेकिन इस सुविधा को मुफ्त ₹30,000 की सरकारी सहायता समझना गलत होगा।
सरकार ने अगस्त 2025 में प्रधानमंत्री स्ट्रीट वेंडर्स आत्मनिर्भर निधि (PM SVANidhi) योजना का पुनर्गठन किया था। इसके बाद कार्यशील पूंजी ऋण की राशि बढ़ाई गई और UPI से जुड़ा RuPay क्रेडिट कार्ड भी शामिल किया गया। नई व्यवस्था के तहत योजना की ऋण अवधि 31 मार्च 2030 तक बढ़ाई गई है।
सबसे महत्वपूर्ण बात यह है कि यह कार्ड प्रत्येक नए स्ट्रीट वेंडर या पहला स्वनिधि ऋण लेने वाले हर व्यक्ति को अपने आप नहीं दिया जाता। सरकारी नियमों के अनुसार इसका लाभ विशेष रूप से उन पात्र विक्रेताओं के लिए है जिन्होंने दूसरे चरण का ऋण सफलतापूर्वक चुकाया है। अंतिम कार्ड स्वीकृति संबंधित बैंक की प्रक्रिया पर निर्भर करती है।
2026 में PM SVANidhi के लोन और RuPay कार्ड की नई सीमाएं
पुनर्गठित योजना में तीन कार्यशील पूंजी ऋण चरण और RuPay क्रेडिट कार्ड अलग-अलग सुविधाएं हैं। इनकी अधिकतम राशि और पात्रता समझना जरूरी है।
| सुविधा | अधिकतम सीमा | मुख्य शर्त |
|---|---|---|
| पहला कार्यशील पूंजी ऋण | ₹15,000 | योजना के अंतर्गत पात्रता और बैंक स्वीकृति |
| दूसरा ऋण | ₹25,000 | पहले ऋण का सफल पुनर्भुगतान |
| तीसरा ऋण | ₹50,000 | दूसरे ऋण का सफल पुनर्भुगतान |
| UPI-linked RuPay Credit Card | ₹30,000 तक क्रेडिट लिमिट | दूसरे ऋण की सफल अदायगी और कार्ड पात्रता |
ये अधिकतम सीमाएं हैं। हर आवेदक को पूरे ₹15,000, ₹25,000, ₹50,000 या ₹30,000 की स्वीकृति मिलना निश्चित नहीं है।
सरकारी जानकारी के अनुसार तीनों ऋण चरणों की निर्धारित चुकौती अवधि क्रमशः 12, 18 और 36 महीने तक है। कार्ड की बिलिंग और भुगतान अवधि इन ऋण चरणों से अलग हो सकती है।
₹30,000 का RuPay क्रेडिट कार्ड कौन ले सकता है?
PM SVANidhi के अंतर्गत RuPay क्रेडिट कार्ड के लिए सबसे महत्वपूर्ण शर्त दूसरे चरण के ऋण की सफल अदायगी है। केवल योजना में पंजीकरण, पहला ऋण प्राप्त करना या UPI QR कोड इस्तेमाल करना पर्याप्त नहीं है।
मान लीजिए किसी सब्जी विक्रेता ने पहला ऋण लिया, उसे समय पर चुका दिया और बाद में दूसरा ऋण भी प्राप्त किया। यदि उसने दूसरे ऋण का सफल पुनर्भुगतान कर दिया है, तो वह लागू कार्ड पात्रता और बैंक की प्रक्रिया के अनुसार इस सुविधा के लिए विचार किया जा सकता है।
लेकिन यदि दूसरे ऋण की कोई राशि अभी बकाया है या बैंक रिकॉर्ड में खाता बंद नहीं दिख रहा, तो पहले उस स्थिति को स्पष्ट कराना उपयोगी होगा।
बैंक पहचान संबंधी जानकारी, पुराने ऋण का रिकॉर्ड, पुनर्भुगतान की स्थिति और अन्य लागू कार्ड शर्तों की जांच कर सकता है।
दूसरा SVANidhi लोन चुका दिया, फिर भी कार्ड क्यों नहीं मिला?
कई स्ट्रीट वेंडर यह सोच सकते हैं कि दूसरा ऋण चुकाने के तुरंत बाद कार्ड अपने आप घर पहुंच जाएगा। लेकिन वास्तविक प्रक्रिया में ऋण बंद होने का रिकॉर्ड, कार्ड आवेदन और बैंक की स्वीकृति अलग-अलग चरण हो सकते हैं।
संभव है कि आपकी अंतिम किस्त जमा हो गई हो, लेकिन बैंक के रिकॉर्ड में लोन क्लोजर अपडेट होना बाकी हो। दूसरी स्थिति में मोबाइल नंबर या KYC से संबंधित जानकारी की पुष्टि आवश्यक हो सकती है। कुछ बैंकों में कार्ड जारी करने की उपलब्ध प्रक्रिया और समय भी अलग हो सकता है।
इसलिए बिना वजह बार-बार नया आवेदन भरने के बजाय अपने पुराने ऋण देने वाले बैंक से तीन बातें पूछें:
- क्या मेरा दूसरा PM SVANidhi लोन पूरी तरह बंद दर्ज है?
- क्या RuPay क्रेडिट कार्ड के लिए मेरी पात्रता की जांच हो सकती है?
- क्या इस कार्ड के लिए अलग फॉर्म, दस्तावेज या बैंक सत्यापन आवश्यक है?
बैंक से प्राप्त लिखित उत्तर या सेवा अनुरोध संख्या सुरक्षित रखें।
RuPay क्रेडिट कार्ड और तीसरा ₹50,000 लोन क्या एक ही हैं?
नहीं। ये दोनों अलग ऋण सुविधाएं हैं। तीसरा PM SVANidhi कार्यशील पूंजी ऋण बैंक से मिलने वाला निर्धारित अवधि का ऋण है, जबकि RuPay क्रेडिट कार्ड निर्धारित क्रेडिट सीमा के भीतर खर्च करने की सुविधा प्रदान करता है।
दूसरा ऋण सफलतापूर्वक चुकाने के बाद पात्र विक्रेता तीसरे चरण के ऋण और RuPay कार्ड से संबंधित विकल्पों के बारे में पूछ सकता है। लेकिन दोनों की अलग-अलग स्वीकृति और शर्तें लागू होंगी।
यदि कोई विक्रेता तीसरे चरण का ₹50,000 ऋण और ₹30,000 की अधिकतम कार्ड लिमिट देखता है, तो उसे यह नहीं मानना चाहिए कि दोनों मिलाकर ₹80,000 की राशि बिना शर्त निश्चित रूप से मिल जाएगी।
व्यवसाय की वास्तविक जरूरत और भुगतान क्षमता को ध्यान में रखकर ही अतिरिक्त क्रेडिट लेना बेहतर है।
UPI-linked RuPay कार्ड का उपयोग कैसे होता है?
UPI-linked RuPay क्रेडिट कार्ड एक ऐसा कार्ड उत्पाद है जो संबंधित बैंक और भुगतान प्रणाली के निर्धारित नियमों के अनुसार UPI के माध्यम से पात्र भुगतान करने की सुविधा दे सकता है।
हालांकि UPI से जुड़ा होने का मतलब यह नहीं कि हर तरह के ट्रांसफर या हर QR कोड पर भुगतान संभव होगा। क्रेडिट कार्ड से UPI भुगतान की अनुमति, उपयोग की सीमाएं और लागू शुल्क बैंक तथा भुगतान नेटवर्क के नियमों पर निर्भर करते हैं।
कार्ड मिलने से पहले बैंक से पूछें कि किन प्रकार के भुगतान की अनुमति है, बिल कब बनेगा, कुल देय राशि कब चुकानी होगी और देरी होने पर कितना ब्याज या शुल्क लग सकता है।
₹30,000 की क्रेडिट सीमा को अपनी कमाई या बैंक खाते में रखे धन की तरह न देखें। उपयोग की गई राशि को लागू शर्तों के अनुसार वापस चुकाना होगा।
RuPay कार्ड के लिए आवेदन या पात्रता कैसे जांचें?
सरकारी जानकारी कार्ड की पात्रता बताती है, लेकिन हर बैंक के लिए एक समान सार्वजनिक ऑनलाइन कार्ड आवेदन प्रक्रिया की गारंटी नहीं देती। इसलिए सबसे उपयोगी शुरुआत अपने SVANidhi ऋण वाले बैंक से करना है।
- अपने पुराने PM SVANidhi ऋण की जानकारी निकालें।
- जांचें कि आपने दूसरा ऋण सफलतापूर्वक चुकाया है या नहीं।
- बैंक से लोन क्लोजर या अंतिम पुनर्भुगतान की पुष्टि लें।
- अपने वर्तमान मोबाइल नंबर और आवश्यक KYC जानकारी का मिलान करें।
- बैंक से UPI-linked RuPay कार्ड की वर्तमान पात्रता और आवेदन प्रक्रिया पूछें।
- कार्ड की प्रस्तावित लिमिट, ब्याज और शुल्क की लिखित जानकारी लें।
- यदि बैंक कोई दस्तावेज मांगता है, तो केवल अधिकृत चैनल से जमा करें।
- आवेदन या शिकायत की उपलब्ध संदर्भ संख्या सुरक्षित रखें।
यदि समस्या स्ट्रीट वेंडर पहचान या योजना पंजीकरण में है, तो संबंधित शहरी स्थानीय निकाय से भी सहायता ली जा सकती है।
कार्ड की लिमिट ₹30,000 ही मिलेगी या कम भी हो सकती है?
सरकार ने पात्र कार्ड के लिए ₹30,000 तक की क्रेडिट सीमा बताई है। यहां 'तक' शब्द महत्वपूर्ण है। इसका अर्थ है कि यह अधिकतम सीमा है, सभी विक्रेताओं को निश्चित रूप से ₹30,000 नहीं मिलेगा।
वास्तविक सीमा जारीकर्ता बैंक की पात्रता जांच और कार्ड संबंधी नियमों पर निर्भर कर सकती है।
यदि बैंक आपको कम सीमा प्रदान करता है, तो उससे कारण और भविष्य में सीमा समीक्षा का अधिकृत तरीका पूछा जा सकता है। सोशल मीडिया पर दिखाए गए किसी दूसरे विक्रेता के कार्ड को अपने कार्ड की गारंटी न समझें।
PM SVANidhi में डिजिटल कैशबैक कितना मिलता है?
पुनर्गठित योजना में डिजिटल भुगतान बढ़ाने के लिए पात्र लेनदेन पर कैशबैक प्रोत्साहन भी दिया जाता है। यह RuPay कार्ड की लिमिट और कार्यशील पूंजी ऋण से अलग सुविधा है।
| डिजिटल गतिविधि | अधिकतम प्रोत्साहन |
|---|---|
| पात्र नियमित डिजिटल बिक्री | ₹100 प्रति माह, 12 महीनों में ₹1,200 तक |
| निर्धारित थोक डिजिटल खरीद | ₹100 प्रति तिमाही, चार तिमाहियों में ₹400 तक |
| दोनों श्रेणियों की संयुक्त संभावित राशि | ₹1,600 तक, लागू शर्तों के अनुसार |
थोक खरीद के प्रोत्साहन के लिए सरकारी विवरण में कम से कम ₹2,000 की पात्र डिजिटल खरीद संबंधी शर्त बताई गई है। संबंधित लेनदेन पर अन्य निर्धारित नियम भी लागू हो सकते हैं।
यह रकम हर विक्रेता को एक बार में मिलने वाला नकद बोनस नहीं है। वास्तविक प्रोत्साहन पात्र लेनदेन और सरकारी व्यवस्था के अनुसार निर्धारित होता है।
डिजिटल कैशबैक न मिले तो क्या करें?
यदि आप UPI से नियमित बिक्री करते हैं लेकिन कैशबैक नहीं दिखाई दे रहा है, तो पहले अपने वास्तविक लेनदेन का रिकॉर्ड देखें। किसी ग्राहक के फोन पर सफल भुगतान का स्क्रीनशॉट होना पर्याप्त नहीं है। अपने बैंक या भरोसेमंद व्यापारी भुगतान ऐप में क्रेडिट की पुष्टि करें।
इसके बाद संबंधित योजना और बैंक से पूछें कि कौन-से लेनदेन प्रोत्साहन के लिए पात्र हैं तथा किस अवधि का भुगतान लंबित है।
कैशबैक पाने के लिए अपने ही खातों के बीच झूठे बिक्री लेनदेन करना या कृत्रिम भुगतान संख्या बढ़ाना उचित नहीं है। इससे भुगतान और प्रोत्साहन संबंधी समस्याएं पैदा हो सकती हैं।
छोटे कारोबार में क्रेडिट कार्ड का समझदारी से उपयोग
मान लीजिए कोई फल विक्रेता रोजाना माल खरीदता है और बिक्री शाम तक होती है। ऐसे कारोबार में अस्थायी नकदी की कमी एक सामान्य चुनौती हो सकती है। कार्ड से उपलब्ध क्रेडिट कुछ निर्धारित खर्चों के प्रबंधन में मदद कर सकता है, बशर्ते भुगतान संबंधित नियमों और विक्रेता की क्षमता के अनुरूप हो।
लेकिन बारिश, बाजार बंद होने या बिक्री कम होने पर वापस चुकाने की क्षमता प्रभावित हो सकती है। इसलिए कार्ड की पूरी लिमिट उपलब्ध देखकर उसे खर्च करना जरूरी नहीं है।
एक साधारण रजिस्टर में रोजाना बिक्री, माल खरीद, बैंक ऋण की किस्त और क्रेडिट कार्ड की देय तारीख लिखें। इससे पता चलता रहेगा कि कितना पैसा कारोबार में लगा है और कितना भुगतान बाकी है।
पुराने ऋण की किस्त चुकाने के लिए लगातार नया उधार लेने से बचें। अतिरिक्त क्रेडिट लेने का फैसला वास्तविक आय और खर्च देखकर करें।
कार्ड के लिए कौन-से दस्तावेज तैयार रखने चाहिए?
अंतिम दस्तावेज सूची जारीकर्ता बैंक और वर्तमान कार्ड प्रक्रिया पर निर्भर होगी। फिर भी कुछ रिकॉर्ड पहले से व्यवस्थित रखना उपयोगी है।
- पुराने PM SVANidhi ऋण का आवेदन या खाता संदर्भ।
- दूसरे ऋण के पुनर्भुगतान या क्लोजर का उपलब्ध प्रमाण।
- बैंक द्वारा मान्य पहचान और KYC दस्तावेज।
- वर्तमान मोबाइल नंबर और संपर्क विवरण।
- स्ट्रीट वेंडर पहचान या संबंधित योजना रिकॉर्ड, जहां लागू हो।
- बैंक द्वारा मांगी गई अन्य जानकारी।
हर दस्तावेज हर आवेदक के लिए अनिवार्य हो, यह मानना सही नहीं है। बैंक की वर्तमान आधिकारिक सूची देखें।
बैंक और शहरी स्थानीय निकाय में किससे संपर्क करें?
PM SVANidhi में स्ट्रीट वेंडर की पहचान, स्थानीय कार्यान्वयन और बैंक ऋण से जुड़ी भूमिकाएं अलग-अलग हो सकती हैं।
अगर आपका प्रश्न विक्रेता पहचान, स्थानीय पंजीकरण या संबंधित रिकॉर्ड से जुड़ा है, तो अधिकृत शहरी स्थानीय निकाय मदद कर सकता है।
यदि समस्या दूसरे ऋण की अदायगी, खाता बंद होने, कार्ड की स्वीकृति, लिमिट, शुल्क या ब्याज से संबंधित है, तो ऋण देने वाले बैंक से बात करना ज्यादा उचित होगा।
बैंक से जवाब न मिले तो उसकी आधिकारिक शिकायत प्रक्रिया का उपयोग करें और सेवा अनुरोध संख्या सुरक्षित रखें।
PM SVANidhi RuPay कार्ड के नाम पर धोखाधड़ी से बचें
सोशल मीडिया पर ₹30,000 का गारंटीड कार्ड, तुरंत क्रेडिट या अंतिम तारीख का दबाव बनाने वाले संदेश भ्रमित कर सकते हैं।
यदि कोई व्यक्ति कहता है कि कार्ड सक्रिय करने के लिए निजी UPI खाते में रकम भेजनी होगी या बैंक OTP बताना होगा, तो सावधान हो जाएं।
- OTP, UPI PIN, CVV या बैंकिंग पासवर्ड साझा न करें।
- किसी अनजान व्यक्ति को फोन की स्क्रीन शेयर करने की अनुमति न दें।
- बैंक से कार्ड का वास्तविक नाम और शर्तें जांचें।
- मुफ्त सरकारी अनुदान बताकर कार्ड बेचने वाले विज्ञापनों से बचें।
- धोखाधड़ी होने पर बैंक और अधिकृत साइबर शिकायत माध्यम से संपर्क करें।
PM SVANidhi RuPay कार्ड से जुड़े अक्सर पूछे जाने वाले प्रश्न
1. PM SVANidhi RuPay कार्ड किसे मिल सकता है?
दूसरे चरण का PM SVANidhi ऋण सफलतापूर्वक चुका चुके पात्र विक्रेताओं के लिए यह सुविधा उपलब्ध कराई गई है। कार्ड की अंतिम स्वीकृति बैंक के नियमों पर निर्भर है।
2. RuPay कार्ड की अधिकतम लिमिट कितनी है?
सरकारी जानकारी में अधिकतम ₹30,000 की क्रेडिट सीमा बताई गई है।
3. क्या ₹30,000 सीधे बैंक खाते में मिलते हैं?
नहीं। यह क्रेडिट कार्ड की उधार सीमा है, सरकारी नकद अनुदान नहीं।
4. क्या पहला SVANidhi लोन लेने पर कार्ड मिल जाएगा?
नहीं। कार्ड सुविधा के लिए दूसरे चरण के ऋण की सफल अदायगी महत्वपूर्ण शर्त है।
5. क्या तीसरा लोन और RuPay कार्ड अलग हैं?
हां। तीसरा कार्यशील पूंजी ऋण और RuPay क्रेडिट कार्ड अलग उत्पाद हैं, जिनकी स्वीकृति अलग हो सकती है।
6. क्या हर UPI भुगतान पर कैशबैक मिलता है?
नहीं। केवल निर्धारित शर्तें पूरी करने वाले पात्र डिजिटल लेनदेन पर प्रोत्साहन मिल सकता है।
7. PM SVANidhi का पहला और दूसरा लोन कितना है?
पुनर्गठित योजना में पहला ऋण ₹15,000 और दूसरा ₹25,000 तक है। तीसरा ऋण ₹50,000 तक है।
8. दूसरा लोन चुका दिया लेकिन कार्ड नहीं मिला, क्या करें?
बैंक से लोन क्लोजर, पात्रता, KYC और कार्ड आवेदन प्रक्रिया की स्थिति जांचें।
9. क्या RuPay कार्ड से हर UPI ट्रांजैक्शन ब्याज-मुक्त होगा?
नहीं। कार्ड पर लागू ब्याज, भुगतान अवधि और लेनदेन नियम जारीकर्ता बैंक तथा भुगतान नेटवर्क की शर्तों के अनुसार होंगे।
10. PM SVANidhi योजना कब तक बढ़ाई गई है?
पुनर्गठित योजना की ऋण अवधि 31 मार्च 2030 तक बढ़ाई गई है।
निष्कर्ष
PM SVANidhi का UPI-linked RuPay क्रेडिट कार्ड पात्र स्ट्रीट वेंडरों के लिए एक अतिरिक्त वित्तीय सुविधा है। यह पहला ऋण लेने वाले हर व्यक्ति को मिलने वाला स्वचालित लाभ नहीं है। सबसे महत्वपूर्ण शर्त दूसरे ऋण का सफल पुनर्भुगतान और संबंधित बैंक की कार्ड स्वीकृति है।
यदि आपने दूसरा लोन पूरा चुका दिया है, तो अपने बैंक से उसका क्लोजर रिकॉर्ड और RuPay कार्ड आवेदन की वर्तमान प्रक्रिया पूछें। कार्ड की अधिकतम ₹30,000 सीमा को मुफ्त सरकारी सहायता न समझें। किसी भी नए क्रेडिट उत्पाद को स्वीकार करने से पहले उसकी ब्याज दर, शुल्क और चुकौती शर्तें पढ़ें।
आधिकारिक सरकारी स्रोत
- PM SVANidhi — आधिकारिक योजना पोर्टल
- 9 फरवरी 2026 — RuPay कार्ड पात्रता पर सरकारी जानकारी
- 10 अगस्त 2026 — डिजिटल कैशबैक और ऋण प्रगति
- 27 अगस्त 2026 — पुनर्गठित PM SVANidhi की प्रगति
जानकारी की समीक्षा: 19 अक्टूबर 2026। व्यक्तिगत कार्ड पात्रता, क्रेडिट लिमिट और बैंक की वर्तमान शर्तों की पुष्टि संबंधित अधिकृत वित्तीय संस्था से करें।
अस्वीकरण: eSarkariYojna एक स्वतंत्र सूचना वेबसाइट है, भारत सरकार या किसी बैंक का आधिकारिक प्रतिनिधि नहीं। यह लेख सामान्य जानकारी के लिए है। ऋण तथा क्रेडिट कार्ड की स्वीकृति संबंधित बैंक और लागू सरकारी योजना नियमों पर निर्भर करती है।
अंतिम अपडेट: 19 Oct 2026