
अटल पेंशन योजना (APY)
अटल पेंशन योजना में नियमित अंशदान पर 60 साल के बाद ₹1,000 से ₹5,000 तक मासिक पेंशन मिलती है।
पात्रता: 18 से 40 वर्ष से कम आयु के पात्र भारतीय नागरिक; नए आयकरदाताओं को प्रवेश नहीं।
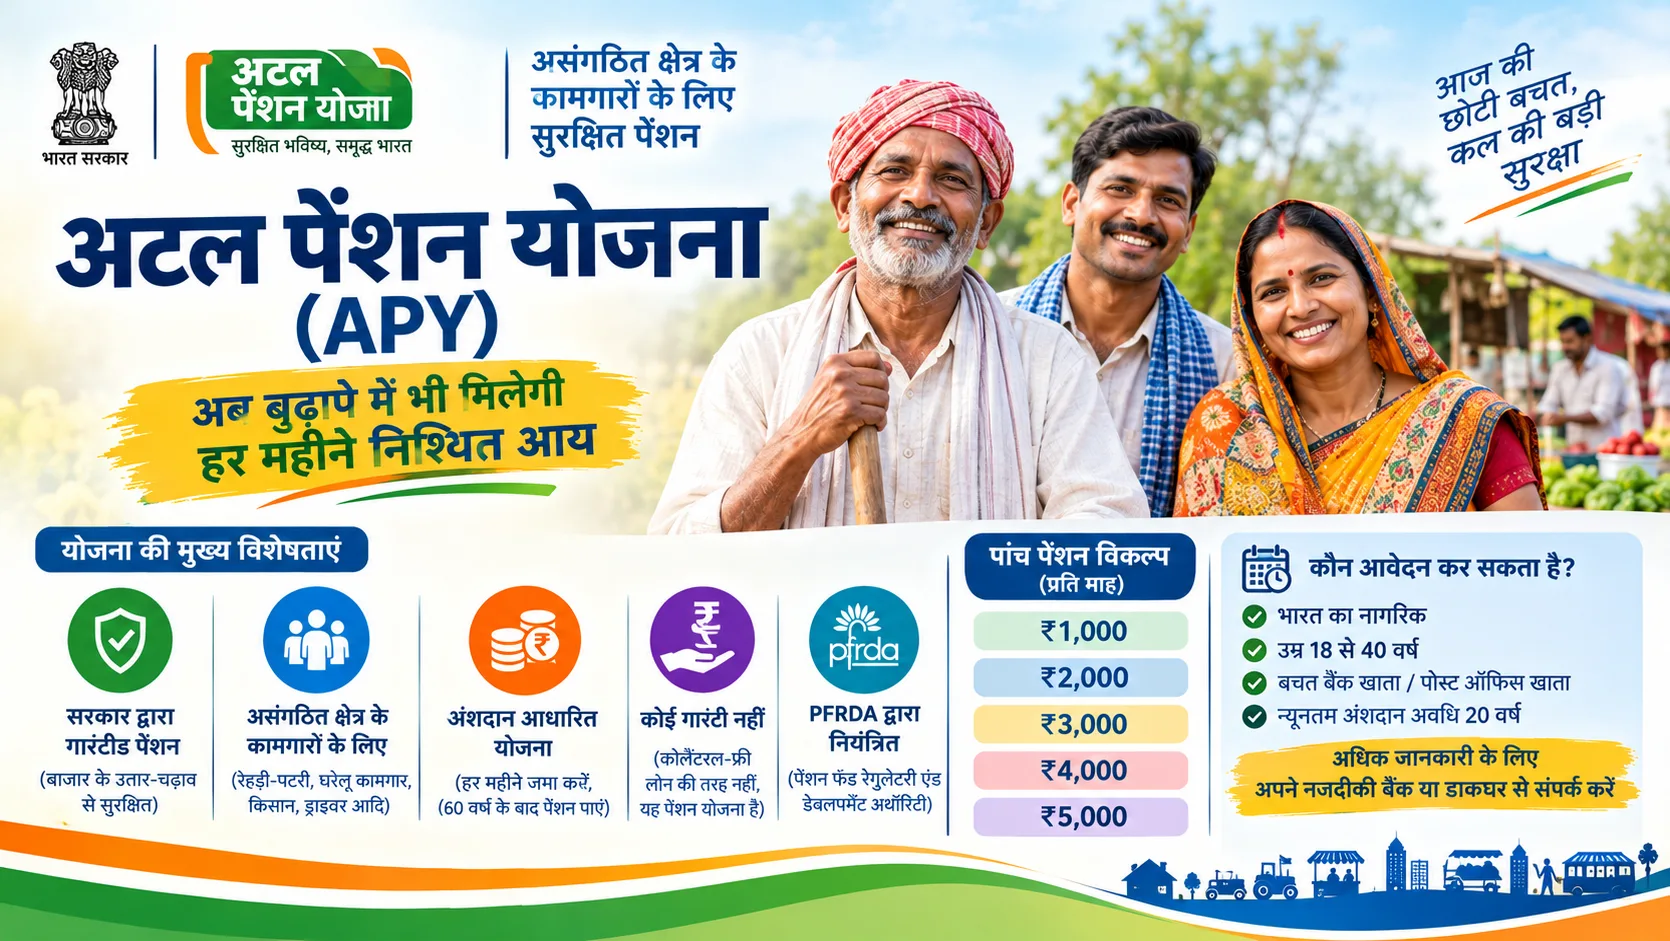
अटल पेंशन योजना (APY) क्या है?
अटल पेंशन योजना (Atal Pension Yojana - APY) भारत सरकार की एक अंशदान-आधारित पेंशन योजना है। इसकी शुरुआत 9 मई 2015 को की गई थी और यह जून 2015 से प्रभावी हुई। इसका उद्देश्य विशेष रूप से असंगठित क्षेत्र में काम करने वाले लोगों को बुढ़ापे में नियमित आय की सुरक्षा उपलब्ध कराना है।
इस योजना में पात्र व्यक्ति अपने बैंक या डाकघर बचत खाते के माध्यम से नियमित अंशदान करता है। निर्धारित अंशदान और चुने गए पेंशन विकल्प के अनुसार उसे 60 वर्ष की आयु पूरी होने पर ₹1,000 से ₹5,000 तक की न्यूनतम गारंटीड मासिक पेंशन मिलती है।
योजना का संचालन पेंशन निधि विनियामक और विकास प्राधिकरण (PFRDA) द्वारा राष्ट्रीय पेंशन प्रणाली (NPS) की व्यवस्था के अंतर्गत किया जाता है।
महत्वपूर्ण: अटल पेंशन योजना मुफ्त पेंशन देने वाली योजना नहीं है। इसमें पेंशन पाने के लिए निर्धारित अवधि तक अपना अंशदान जमा करना आवश्यक होता है।
अटल पेंशन योजना में कितनी पेंशन मिलती है?
APY के अंतर्गत पात्र सब्सक्राइबर 60 वर्ष की उम्र के बाद मिलने वाली न्यूनतम मासिक पेंशन के पांच विकल्पों में से एक चुन सकता है:
- ₹1,000 प्रति माह
- ₹2,000 प्रति माह
- ₹3,000 प्रति माह
- ₹4,000 प्रति माह
- ₹5,000 प्रति माह
इनमें से किसी एक पेंशन विकल्प का चयन करने के बाद व्यक्ति को अपनी प्रवेश आयु और चुनी गई पेंशन राशि के अनुसार निर्धारित अंशदान देना होता है।
सरकार इस न्यूनतम पेंशन की गारंटी देती है। हालांकि इसका मतलब यह नहीं है कि सभी आवेदकों को ₹5,000 पेंशन मिलेगी। वास्तविक विकल्प और आवश्यक अंशदान पंजीकरण के समय चुनी गई योजना पर निर्भर करते हैं।
अटल पेंशन योजना का अंशदान चार्ट
APY में हर व्यक्ति का अंशदान समान नहीं होता। यह योजना में शामिल होने की आयु और चुनी गई मासिक पेंशन पर निर्भर करता है। कम उम्र में शामिल होने वाले व्यक्ति के पास अंशदान जमा करने के लिए अधिक समय होता है।
नीचे 18 वर्ष की आयु में शामिल होने वाले व्यक्ति के लिए आधिकारिक मानक चार्ट के कुछ उदाहरण दिए गए हैं:
| 60 वर्ष के बाद मासिक पेंशन18 वर्ष में शामिल होने पर मासिक अंशदान | |
| ₹1,000 | ₹42 |
| ₹2,000 | ₹84 |
| ₹3,000 | ₹126 |
| ₹4,000 | ₹168 |
| ₹5,000 | ₹210 |
ये उदाहरण सिर्फ 18 वर्ष की प्रवेश आयु के लिए हैं। अधिक उम्र में शामिल होने वाले व्यक्ति का निर्धारित अंशदान अधिक होता है।
उदाहरण के लिए, 40 वर्ष की आयु से संबंधित आधिकारिक अंशदान तालिका में ₹1,000 पेंशन के लिए ₹291 और ₹5,000 पेंशन के लिए ₹1,454 मासिक अंशदान दिखाया गया है। हालांकि नया खाता खोलने के लिए आवेदक की उम्र 40 वर्ष पूरी नहीं हुई होनी चाहिए।
अपनी सटीक उम्र और पेंशन विकल्प के लिए PFRDA या संबंधित बैंक का वर्तमान आधिकारिक अंशदान चार्ट देखें।
अटल पेंशन योजना की पात्रता क्या है?
APY में नया खाता खोलने के लिए निम्न मुख्य शर्तें लागू हैं:
- आवेदक भारत का नागरिक होना चाहिए।
- खाता खोलते समय आयु कम से कम 18 वर्ष और 40 वर्ष से कम होनी चाहिए।
- आवेदक का बैंक या डाकघर में बचत खाता होना चाहिए।
- 1 अक्टूबर 2022 से लागू आयकरदाता संबंधी पात्रता शर्त पूरी करनी होगी।
- नियमित अंशदान के लिए खाते में पर्याप्त राशि रखने की व्यवस्था होनी चाहिए।
इस योजना का उद्देश्य मुख्य रूप से असंगठित क्षेत्र और कम आय वाले लोगों को पेंशन सुरक्षा उपलब्ध कराना है। लेकिन पात्रता पूरी करने वाला भारतीय नागरिक केवल रोजगार की श्रेणी के आधार पर स्वतः अपात्र नहीं होता।
क्या आयकरदाता अटल पेंशन योजना में आवेदन कर सकते हैं?
1 अक्टूबर 2022 से कोई ऐसा भारतीय नागरिक जो आयकरदाता है या पहले आयकरदाता रहा है, नया APY खाता नहीं खोल सकता।
यह नियम नए पंजीकरण पर लागू होता है। जो सब्सक्राइबर 30 सितंबर 2022 या उससे पहले योजना में शामिल हुए थे, वे संबंधित नियमों के अनुसार अपना मौजूदा खाता जारी रख सकते हैं, भले ही वे आयकरदाता हों।
आयकरदाता की परिभाषा और पात्रता की जांच आधिकारिक PFRDA नियमों के अनुसार होती है। केवल PAN कार्ड होना या आयकर रिटर्न भरना अपने आप इस नियम का पूरा अर्थ नहीं बताता। संदेह होने पर बैंक या PFRDA की आधिकारिक सहायता से पुष्टि करें।
अटल पेंशन योजना के प्रमुख लाभ
1. 60 वर्ष के बाद नियमित पेंशन
निर्धारित अंशदान की शर्तें पूरी करने पर सब्सक्राइबर को 60 वर्ष की आयु से चयनित विकल्प के अनुसार न्यूनतम गारंटीड मासिक पेंशन मिलती है।
2. पति या पत्नी के लिए पेंशन
सब्सक्राइबर की मृत्यु के बाद उसके पात्र पति या पत्नी को नियमों के अनुसार वही न्यूनतम गारंटीड पेंशन जीवनभर मिलती है।
3. नॉमिनी को पेंशन संपत्ति
सब्सक्राइबर और उसके पति या पत्नी, दोनों की मृत्यु के बाद निर्धारित पेंशन संपत्ति नामांकित व्यक्ति (Nominee) को नियमों के अनुसार लौटाई जाती है।
4. सरकारी न्यूनतम पेंशन गारंटी
योजना में सरकार निर्धारित न्यूनतम पेंशन की गारंटी देती है। निवेश प्रदर्शन से संबंधित परिणामों के लिए योजना के आधिकारिक प्रावधान लागू होते हैं।
5. बैंक खाते से नियमित अंशदान
APY में बैंक या डाकघर बचत खाते से निर्धारित अंतराल पर ऑटो-डेबिट के माध्यम से अंशदान जमा करने की सुविधा है।
अटल पेंशन योजना में आवेदन कैसे करें?
पात्र व्यक्ति अपने बैंक या डाकघर बचत खाते के माध्यम से APY में पंजीकरण कर सकता है। कुछ भागीदार बैंकों और अधिकृत डिजिटल सेवाओं में ऑनलाइन नामांकन की सुविधा भी उपलब्ध हो सकती है।
- अपने बचत खाते वाले बैंक या डाकघर से संपर्क करें।
- अटल पेंशन योजना का वर्तमान आवेदन फॉर्म या उपलब्ध डिजिटल नामांकन विकल्प प्राप्त करें।
- अपनी आयु और अपेक्षित पेंशन के आधार पर पेंशन राशि चुनें।
- संबंधित अंशदान राशि और भुगतान आवृत्ति समझें।
- पहचान, बैंक खाता और नॉमिनी की आवश्यक जानकारी भरें।
- आयकरदाता और अन्य पात्रता घोषणाएं सही तरीके से पूरी करें।
- ऑटो-डेबिट के लिए आवश्यक सहमति दें।
- आवेदन जमा करके पंजीकरण की पुष्टि प्राप्त करें।
कुछ अधिकृत सेवाओं में eAPY या ऑनलाइन बैंकिंग के माध्यम से पंजीकरण उपलब्ध हो सकता है। सभी बैंकों में एक जैसी ऑनलाइन सुविधा होना जरूरी नहीं है।
APY में ऑनलाइन रजिस्ट्रेशन कैसे करें?
यदि आपका बैंक APY की ऑनलाइन नामांकन सुविधा प्रदान करता है, तो उसके आधिकारिक नेट बैंकिंग या मोबाइल बैंकिंग प्लेटफॉर्म पर पेंशन या सरकारी योजना से संबंधित विकल्प देखें।
जहां eAPY जैसी अधिकृत डिजिटल सुविधा उपलब्ध है, वहां पहचान सत्यापन, पात्रता घोषणा और बैंक खाते से अंशदान की सहमति के बाद आवेदन पूरा किया जा सकता है।
ध्यान दें: किसी अनजान वेबसाइट पर बैंकिंग पासवर्ड, OTP या आधार संबंधी संवेदनशील जानकारी न दें। केवल बैंक और PFRDA से संबंधित अधिकृत माध्यम इस्तेमाल करें।
APY में हर महीने पैसा जमा करना जरूरी है?
APY में अंशदान जमा करने के लिए निम्न आवृत्तियां उपलब्ध हैं:
- मासिक (Monthly)
- तिमाही (Quarterly)
- छमाही (Half-Yearly)
चुनी गई आवृत्ति और संबंधित खाते की व्यवस्था के अनुसार राशि ऑटो-डेबिट होती है। समय पर भुगतान के लिए बचत खाते में पर्याप्त बैलेंस रखना जरूरी है।
अंशदान जमा करने का दायित्व सामान्यतः योजना में प्रवेश करने से 60 वर्ष की आयु तक रहता है। इसलिए कम से कम लगभग 20 वर्ष या उससे अधिक अवधि तक योगदान देना होता है।
अटल पेंशन योजना में जरूरी दस्तावेज
बैंक या डाकघर की वर्तमान KYC और नामांकन प्रक्रिया के अनुसार दस्तावेजों की जरूरत बदल सकती है। सामान्यतः निम्न जानकारी उपयोगी होती है:
- बचत बैंक या डाकघर खाते का विवरण।
- आधार या अन्य मान्य पहचान और KYC विवरण।
- जन्मतिथि या आयु संबंधी जानकारी।
- सक्रिय मोबाइल नंबर।
- पति या पत्नी और नॉमिनी का विवरण।
- आयकरदाता संबंधी आवश्यक घोषणा।
- ऑटो-डेबिट और पेंशन विकल्प के लिए सहमति।
किसी विशेष दस्तावेज को हर बैंक में अनिवार्य मानने के बजाय संबंधित संस्था की वर्तमान चेकलिस्ट देखें।
अगर APY का अंशदान कटना बंद हो जाए तो क्या करें?
यदि बैंक खाते में पर्याप्त राशि नहीं है या ऑटो-डेबिट असफल होता है, तो अंशदान लंबित रह सकता है। लागू नियमों के अनुसार विलंबित अंशदान और संबंधित शुल्क या ब्याज की व्यवस्था हो सकती है।
ऐसी स्थिति में:
- बचत खाते में पर्याप्त राशि रखें।
- अपने बैंक या डाकघर से बकाया अंशदान की जानकारी लें।
- ऑटो-डेबिट की स्थिति जांचें।
- लंबित भुगतान और लागू शुल्क संबंधी निर्देश समझें।
- खाते की स्थिति नियमित रूप से जांचते रहें।
अंशदान बंद होने या खाते की स्थिति पर लागू कार्रवाई वर्तमान PFRDA और बैंक नियमों के अनुसार निर्धारित होती है।
क्या अटल पेंशन योजना से 60 साल से पहले पैसा निकाल सकते हैं?
APY मुख्य रूप से रिटायरमेंट पेंशन के लिए बनाई गई योजना है। 60 वर्ष से पहले स्वैच्छिक निकास की अनुमति निर्धारित नियमों और कटौतियों के अधीन हो सकती है।
समय से पहले निकास पर मिलने वाली राशि नियमित 60 वर्ष की पेंशन से अलग होगी। यदि किसी खाते में पुराने नियमों के अंतर्गत सरकारी सह-अंशदान मिला था, तो उसके संबंध में अलग कटौती नियम लागू हो सकते हैं।
खाता बंद करने से पहले संबंधित बैंक और PFRDA से वर्तमान निकास नियम तथा देय राशि की पुष्टि करें।
सब्सक्राइबर की मृत्यु होने पर APY का क्या होता है?
60 वर्ष की आयु के बाद सब्सक्राइबर की मृत्यु होने पर पात्र पति या पत्नी को निर्धारित न्यूनतम गारंटीड पेंशन मिलती रहती है। दोनों की मृत्यु के बाद नॉमिनी को लागू नियमों के अनुसार पेंशन संपत्ति मिलती है।
यदि सब्सक्राइबर की मृत्यु 60 वर्ष की आयु से पहले हो जाती है, तो पति या पत्नी के लिए योजना जारी रखने या निर्धारित निकास विकल्प उपलब्ध हो सकते हैं। ऐसी स्थिति में संबंधित बैंक या PFRDA की आधिकारिक प्रक्रिया का पालन करना जरूरी है।
अटल पेंशन योजना और NPS में क्या अंतर है?
अटल पेंशन योजना और राष्ट्रीय पेंशन प्रणाली (NPS) दोनों रिटायरमेंट बचत से जुड़े कार्यक्रम हैं, लेकिन इनका ढांचा अलग है।
- APY: पात्र लोगों के लिए ₹1,000 से ₹5,000 तक की न्यूनतम गारंटीड मासिक पेंशन के विकल्प उपलब्ध कराती है।
- NPS: बाजार से जुड़े निवेश और पेंशन निर्माण की अलग व्यवस्था है, जिसके रिटर्न, निकास और वार्षिकी संबंधी नियम अलग हैं।
APY में शामिल होने की उम्र और आयकरदाता संबंधी विशेष प्रतिबंध हैं। योजना चुनने से पहले आधिकारिक नियम समझना जरूरी है।
अटल पेंशन योजना से जुड़े अक्सर पूछे जाने वाले सवाल
1. अटल पेंशन योजना में कितनी पेंशन मिलती है?
योजना में चयनित विकल्प और आवश्यक अंशदान पूरा करने पर 60 वर्ष की आयु से ₹1,000, ₹2,000, ₹3,000, ₹4,000 या ₹5,000 की न्यूनतम गारंटीड मासिक पेंशन मिल सकती है।
2. क्या APY में 40 साल की उम्र में नया खाता खुल सकता है?
नया खाता खोलने के समय उम्र 40 वर्ष पूरी नहीं हुई होनी चाहिए। पात्र आयु सामान्यतः 18 वर्ष से 40 वर्ष से कम है।
3. क्या आयकरदाता APY में आवेदन कर सकता है?
1 अक्टूबर 2022 से जो व्यक्ति आयकरदाता है या पहले आयकरदाता रहा है, वह नया APY खाता नहीं खोल सकता। पुराने पात्र खातों के लिए संबंधित अलग नियम लागू हैं।
4. क्या अटल पेंशन योजना में हर किसी को ₹5,000 मिलते हैं?
नहीं। ₹5,000 केवल उपलब्ध पेंशन विकल्पों में से एक है। सब्सक्राइबर द्वारा चुना गया विकल्प और निर्धारित अंशदान महत्वपूर्ण हैं।
5. APY में कितने साल पैसा जमा करना होता है?
योजना में प्रवेश की उम्र से लेकर 60 वर्ष की आयु तक अंशदान करना होता है। इस वजह से योगदान अवधि कम से कम 20 वर्ष होती है।
6. क्या APY में महिलाएं आवेदन कर सकती हैं?
हां। पात्र भारतीय महिलाएं भी योजना में नामांकन कर सकती हैं, बशर्ते सभी पात्रता शर्तें पूरी हों।
7. क्या सरकारी कर्मचारी APY में शामिल हो सकते हैं?
रोजगार की श्रेणी अपने आप सभी मामलों में अपात्रता नहीं है। यदि कोई भारतीय नागरिक उम्र, आयकरदाता प्रतिबंध और अन्य निर्धारित नियम पूरे करता है, तो पात्रता की जांच की जा सकती है।
8. क्या APY पेंशन पति या पत्नी को मिलती है?
सब्सक्राइबर की मृत्यु के बाद पात्र पति या पत्नी को नियमों के अनुसार वही न्यूनतम गारंटीड पेंशन मिल सकती है।
9. क्या APY खाता ऑनलाइन खोल सकते हैं?
कुछ अधिकृत बैंकों और डिजिटल सेवाओं में ऑनलाइन नामांकन उपलब्ध है। वास्तविक सुविधा बैंक के अनुसार अलग हो सकती है।
10. क्या APY में एक से ज्यादा खाते खोल सकते हैं?
नहीं। एक व्यक्ति के लिए केवल एक APY खाता अनुमत है।
11. क्या 2031 के बाद APY बंद हो जाएगी?
जनवरी 2026 में केंद्र सरकार ने योजना की निरंतरता और संबंधित सरकारी सहायता को वित्त वर्ष 2030–31 तक मंजूरी दी थी। इससे मौजूदा सब्सक्राइबर की पेंशन उस वर्ष अपने आप समाप्त होने का अर्थ नहीं निकलता।
अटल पेंशन योजना की आधिकारिक वेबसाइट और स्रोत
- PFRDA आधिकारिक APY जानकारी: Atal Pension Yojana - PFRDA
- वित्त मंत्रालय, वित्तीय सेवा विभाग: Atal Pension Yojana Details
- India Post APY: India Post Pension Services
- 2026 योजना विस्तार का सरकारी अपडेट: Government APY Continuation Announcement
महत्वपूर्ण सूचना: e-Sarkari Yojna एक स्वतंत्र सूचनात्मक वेबसाइट है, PFRDA, बैंक या भारत सरकार का आधिकारिक आवेदन पोर्टल नहीं। पेंशन विकल्प, अंशदान, निकास और पात्रता के संबंध में अंतिम जानकारी आधिकारिक PFRDA दस्तावेजों और अधिकृत बैंक या डाकघर से जांचें। किसी अनधिकृत व्यक्ति के साथ OTP, PIN या बैंक पासवर्ड साझा न करें।
अंतिम और सही जानकारी के लिए हमेशा आधिकारिक वेबसाइट देखें।
आधिकारिक वेबसाइट देखें: financialservices.gov.in ↗अंतिम अपडेट: 17 Oct 2026